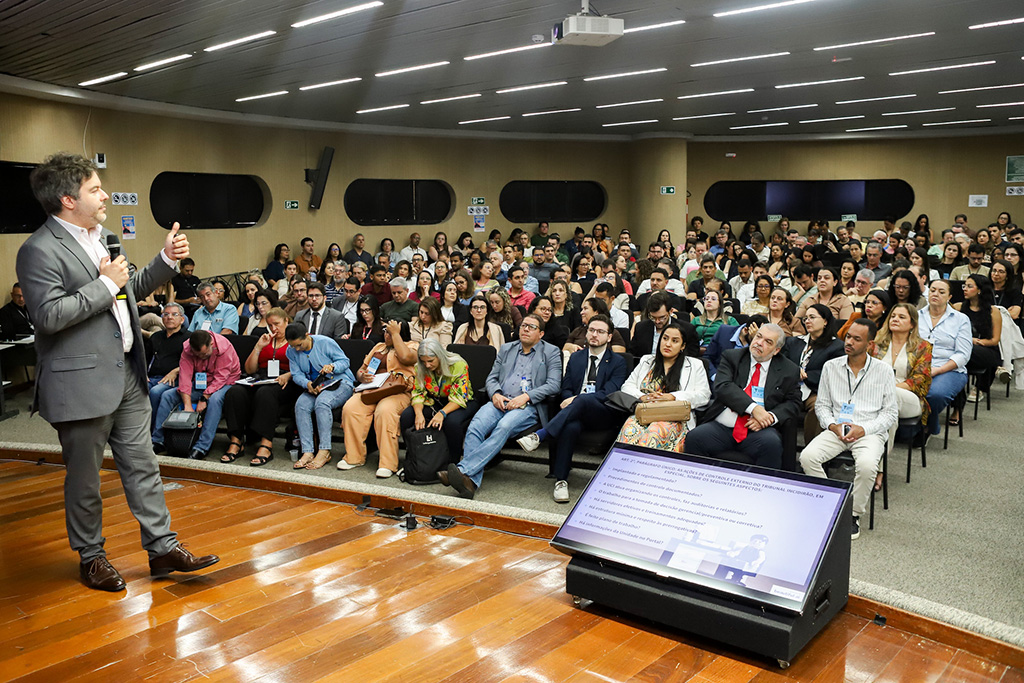
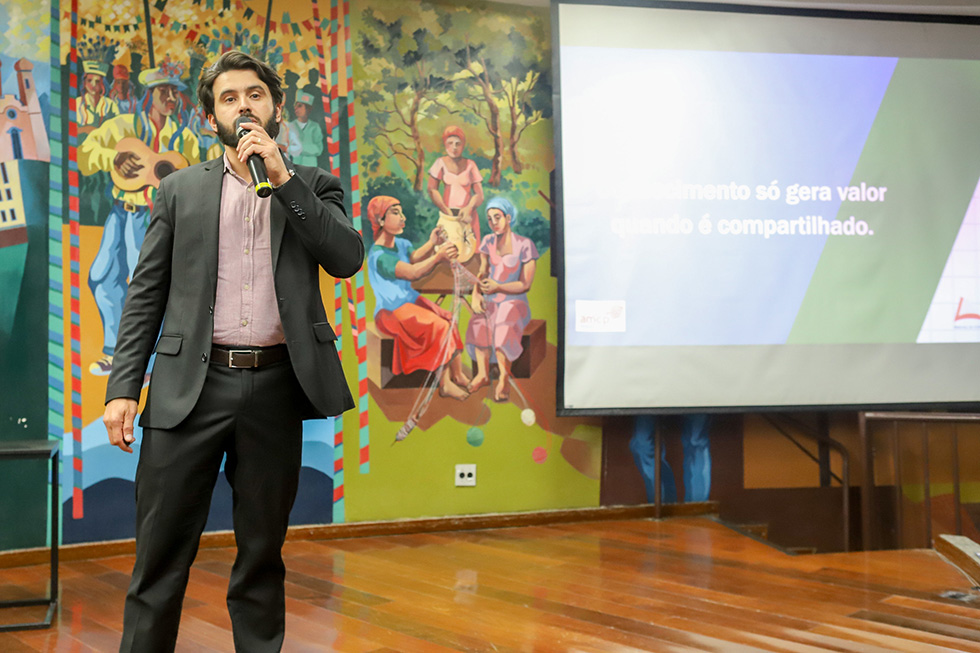
O uso de ferramentas de inteligência de dados para identificar possíveis irregularidades na administração pública e fortalecer os sistemas de controle interno dos municípios foi um dos principais temas do último dia da XII Jornada de Contabilidade Pública. Nesta quarta-feira, 21/10/2026, na sede do Tribunal de Contas do Estado de Minas Gerais (TCEMG), em Belo Horizonte, especialistas na área apresentaram experiências de fiscalização e discutiram os desafios enfrentados pelas controladorias municipais.
Durante a palestra Estruturação e Fortalecimento do Controle Interno nos Municípios, a auditora de controle externo do TCEMG, Isabella Pimentel, apresentou o trabalho desenvolvido pelo Suricato, unidade de inteligência de dados do TCEMG. A iniciativa utiliza o cruzamento de informações para identificar situações que exigem atenção dos gestores públicos.
Entre as áreas acompanhadas estão despesas com pessoal, licitações, contratos, orçamento e obras públicas. Na folha de pagamento, por exemplo, as análises permitem apontar possíveis inconsistências relacionadas à acumulação de cargos, pagamentos a pessoas falecidas e servidores que ultrapassaram a idade de aposentadoria compulsória.
 Isabella também apresentou uma trilha de fiscalização voltada à identificação das estruturas de controle interno municipais. Segundo os dados apresentados ao Tribunal, o número de municípios sem registro dessas unidades nas bases analisadas passou de 129, em 2025, para 95 em maio e 66 em agosto de 2026.
Notícias relacionadas:

Aplicativo que disponibiliza os dados enviados ao TCEMG e permite ao cidadão mineiro o acompanhamento das contas públicas dos 853 municípios do Estado.
Aplicativo de apoio aos gestores dos recursos públicos destinados à Educação e que permite o acompanhamento pelo TCE e pela sociedade.
Ferramenta que disponibiliza dados acerca dos preços praticados nas aquisições realizadas pelos órgãos e entidades públicas municipais e estaduais.
Ferramenta de consulta às informações da folha de pagamento dos agentes públicos do Estado e dos Municípios de Minas Gerais.
Disponibiliza dados e informações, de forma a possibilitar a reutilização em aplicativos desenvolvidos pela sociedade.
Disponibiliza diversas informações orçamentárias e financeiras dos municípios mineiros e do Estado de Minas Gerais.
Índice de Efetividade da Gestão Municipal que reflete as principais responsabilidades da gestão e fornece dados para a sociedade, governos municipais, TCs e pesquisadores.
1, 2, 3 e já! - A portal do TCEMG para a primeira infância. Confira ações de fiscalização do TCEMG, legislações e cursos de capacitação para gestores e cidadãos.
Portal de transparência em busca da profissionalização e da eficiência na gestão das receitas públicas municipais.
O Sistema de Informações de Serviços de Engenharia e Obras Públicas de Minas Gerais


Aplicativo que disponibiliza os dados enviados ao TCEMG e permite ao cidadão mineiro o acompanhamento das contas públicas dos 853 municípios do Estado.
Aplicativo de apoio aos gestores dos recursos públicos destinados à Educação e que permite o acompanhamento pelo TCE e pela sociedade.
Plataforma de entrada da inovação com o objetivo de estimular e apoiar a geração de ideias e de soluções inovadoras.
Ferramenta de consulta às informações da folha de pagamento dos agentes públicos do Estado e dos Municípios de Minas Gerais.
Sistema de cadastramento de chamados internos para fornecer suporte aos jurisdicionados.
Órgão oficial eletrônico do TCEMG para publicação, divulgação dos atos administrativos e processuais e comunicação em geral.
Canal direto de interação entre o TCEMG e o controle interno do jurisdicionado, objetivando o fortalecimento das ações promovidas pelas controladorias.
Ferramenta que permite aos jurisdicionados solicitar e receber, via internet, certidões técnicas.
Promove ações de capacitação e cursos de pós-graduação, com estudos teóricos e práticos, para os servidores do TCEMG, jurisdicionados e sociedade em geral.
Sistema de envio eletrônico de informações referentes à concessões/cancelamentos de benefícios e à concursos públicos/processos seletivos.
Hotsite com a finalidade de disponibilizar informações úteis aos Municípios sobre situações emergenciais.
1, 2, 3 e já! - A portal do TCEMG para a primeira infância. Confira ações de fiscalização do TCEMG, legislações e cursos de capacitação para gestores e cidadãos.
Portal de transparência em busca da profissionalização e da eficiência na gestão das receitas públicas municipais.
Projeto de adequação à Lei Geral de Proteção de Dados
Lei geral de proteção de dados pessoais.
Relatórios estatísticos relativos às atividades desenvolvidas pelo TCEMG
Remessa de Atos de Fixação dos Subsídios do Legislativo Municipal
Sistema de Gestão de Identidade que permite o cadastro de órgãos jurisdicionados, gestores públicos e usuários para acesso aos sistemas do TCEMG.
Sistema para envio de informações referentes às prestações de contas dos órgãos municipais.
O Sistema de Informações de Serviços de Engenharia e Obras Públicas de Minas Gerais
Sistema para envio de legislações por órgãos e entidades municipais.
Acompanhe as transmissões e gravações das sessões deliberativas do Tribunal de Contas do Estado de Minas Gerais, bem como nossos vídeos institucionais.
Relação dos agentes de contratação do TCEMG.
Consulte os atos normativos relacionados à Lei Federal nº 14.133, de 1º de abril de 2021, publicados pelo TCEMG.
Consulte os fornecedores impedidos pelo Estado, de licitar e contratar com a administração pública estadual.
Consulte os fornecedores impedidos pelo TCEMG, de licitar e contratar com a administração pública estadual.
Ferramenta de consulta aos processos licitatórios do TCEMG.
O Sistema Eletrônico de Informações, desenvolvido pelo Tribunal Regional Federal da 4ª Região (TRF4), é uma ferramenta de gestão de documentos e processos eletrônicos.
Sistema de cadastro de fornecedores e de coleta de preço para compras e serviços dispensados de licitação.
Em cumprimento ao §1°, do inciso VII, do artigo 12 da Lei n° 14.133 de 2021, O TCEMG disponibiliza nesta seção a lista com os seus planos de contratações anuais.
Portal que tem o intuito de promover o gerenciamento das aquisições e do uso de bens, serviços e obras.
Aplicativo que disponibiliza os dados enviados ao TCEMG e permite ao cidadão mineiro o acompanhamento das contas públicas dos 853 municípios do Estado.
Aplicativo de apoio aos gestores dos recursos públicos destinados à Educação e que permite o acompanhamento pelo TCE e pela sociedade.
Plataforma de entrada da inovação com o objetivo de estimular e apoiar a geração de ideias e de soluções inovadoras.
Ferramenta que disponibiliza dados acerca dos preços praticados nas aquisições realizadas pelos órgãos e entidades públicas municipais e estaduais.
Conheça a biblioteca do TCEMG.
Sistema de gerenciamento do acervo bibliográfico da Biblioteca.
O CAPMG é uma ferramenta de consulta às informações da folha de pagamento dos agentes públicos do Estado e dos Municípios de Minas Gerais.
Acompanhe as informações relativas aos concursos públicos realizados pelo TCEMG.
Disponibiliza dados e informações, de forma a possibilitar a reutilização em aplicativos desenvolvidos pela sociedade.
Promove ações de capacitação e cursos de pós-graduação, com estudos teóricos e práticos, para os servidores do TCEMG, jurisdicionados e sociedade em geral.
Canal de comunicação com o TCEMG responsável por receber as solicitações de informações conforme a Lei de Acesso à Informação.
Disponibiliza diversas informações orçamentárias e financeiras dos municípios mineiros e do Estado de Minas Gerais.
Pessoas inabilitadas para o exercício de cargo ou função na Administração Pública, por decisão irrecorrível do TCEMG.
Espaço de interlocução entre o TCEMG e o cidadão para receber sugestões, elogios, reclamações ou pedidos de esclarecimentos.
Disponibiliza dados e informações públicas do TCEMG.
Ferramentas de análise capazes de converter grandes volume de dados em painéis informativos simplificados e de fácil visualização
Projeto de adequação à Lei Geral de Proteção de Dados
Lei geral de proteção de dados pessoais.
Programa de visitação ao Tribunal de Contas, aberto a estudantes do estado de Minas Gerais.
Listagem de agentes públicos encaminhada pelo TCEMG à Justiça Eleitoral, em cumprimento à Lei Federal nº 9504/97.
O Sistema de Informações de Serviços de Engenharia e Obras Públicas de Minas Gerais
Sistema das metas do Plano Nacional de Educação - PNE. Com os indicadores, tem-se um panorama da evolução no atingimento das metas.
Acompanhe as transmissões e gravações das sessões deliberativas do Tribunal de Contas do Estado de Minas Gerais, bem como nossos vídeos institucionais.
Ferramenta destinada exclusivamente ao mapeamento e sistematização dos pareceres de Consultas.
Consulte as dicas rápidas e os conceitos básicos do universo da jurisprudência do TCEMG.
O instituto do recuperação judicial nos procedimentos licitatórios.
Uma análise jurisprudencial acerca do repasse de duodécimo ao Poder Legislativo
Um levantamento jurisprudencial e doutrinário sobre a terceirização
Nova Lei de Licitações: pareceres de consulta do TCEMG sobre a Lei nº 14.133/2021
Consulte os índices de assuntos das portarias, instruções, resoluções, súmulas e demais legislações relacionadas ao TCEMG.
Boletim com resumos de julgados do TCEMG, sendo um instrumento de compartilhamento do conhecimento gerado no Tribunal.
Ferramenta de pesquisa livre de julgados, por meio de expressões e palavras-chave, e que permite também a utilização de diversos filtros.
Consulte as súmulas do TCEMG
Sistema integrado de pesquisa das legislações dos municípios mineiros bem como dos atos normativos do TCEMG.
Formulário para recadastramento anual de aposentados e pensionistas conforme Resolução n. 17/2013.
Plataforma de entrada da inovação com o objetivo de estimular e apoiar a geração de ideias e de soluções inovadoras.
Sistema de cadastramento de chamados internos para fornecer suporte aos servidores do TCEMG.
Promove ações de capacitação e cursos de pós-graduação, com estudos teóricos e práticos, para os servidores do TCEMG, jurisdicionados e sociedade em geral.
O Portal do Servidor possibilita aos servidores do TCEMG consultar diversas informações funcionais de forma segura e simplificada.
Conheça a biblioteca do TCEMG.
Sistema de gerenciamento do acervo bibliográfico da Biblioteca.
Projeto de adequação à Lei Geral de Proteção de Dados
Lei geral de proteção de dados pessoais.
Ferramenta que permite o acompanhamento das tramitações e a exibição de dados cadastrais de processos.
Sistema automatizado de emissão de certidões para atendimento às disposições das Resoluções nº 156/2012 do CNJ e nº 177/2017 do CNMP.
Funcionalidade que possibilita verificar a autenticidade de documentos assinados eletronicamente no TCEMG.
Ferramenta que permite elaborar, enviar e acompanhar processo de Consulta eletrônica ao TCEMG.
Portal de acesso ao Processo Eletrônico do TCEMG, contendo serviços de vista, acompanhamento e peticionamento.
Mediante cadastro prévio por partes, procuradores ou cidadãos, um e-mail é encaminhado a cada tramitação dos processos de interesse.
Permite a emissão de segunda via de boleto de multas aplicadas pelo TCEMG, até o seu vencimento.
Ferramenta que possibilita acesso, pelas partes e procuradores, às peças processuais produzidas nos processos físicos do TCEMG, em formato PDF.

Gilberto Pinto Monteiro Diniz nasceu em Belo Horizonte, Minas Gerais.
É graduado em Ciências Contábeis (1987) e em Direito (1998).
Em 1988, depois de aprovação em concurso público, tomou posse e entrou em exercício no cargo efetivo de Contador-Inspetor do Tribunal de Contas do Estado de Minas Gerais, atual Analista de Controle Externo.
No dia 22 de março de 2006, tomou posse no cargo de Auditor (Conselheiro Substituto) do Tribunal de Contas do Estado de Minas Gerais, depois de aprovação em concurso público de provas e de títulos.
Foi nomeado pelo Governador Antônio Augusto Anastasia, em 9 de outubro de 2013, data em que foi empossado no cargo de Conselheiro do Tribunal de Contas do Estado de Minas Gerais.
FORMAÇÃO ACADÊMICA
EXPERIÊNCIA PROFISSIONAL NA ÁREA PÚBLICA
PRINCIPAIS PUBLICAÇÕES
Durval Ângelo Andrade nasceu em Baixo Guandu, no Espírito Santo. Ex-seminarista, formado em Filosofia, Teologia, Pedagogia - com pós-graduação em Educação, é professor licenciado da rede pública de Belo Horizonte e aposentado da rede de Contagem.
Professor de Didática, História, Ensino Religioso e Filosofia, foi fundador, presidente e dirigente sindical da Associação dos Professores de Contagem, do Sindicato Único dos Trabalhadores em Educação (MG) e membro do Conselho Municipal de Educação de Contagem.
Integrou as coordenações das Comunidades Eclesiais de Base da Regional Leste II (MG e ES) e da Região Episcopal Nossa Senhora Aparecida, da Arquidiocese de Belo Horizonte, bem como de Pastorais Populares. Participou da Comissão Pastoral da Terra de Minas Gerais e do Movimento da Boa Nova (MOBON). Atua nas Comunidades Eclesiais de Base e no Movimento Nacional de Fé e Política.
Ingressou na política em Contagem, sendo eleito duas vezes para a Câmara Municipal, em 1988 e 1992, tendo sido relator da Lei Orgânica do Município. Em 1994 elegeu-se deputado estadual pela primeira vez, cumprindo seis mandatos consecutivos, filiado ao Partido dos Trabalhadores (PT). Em 1999, foi eleito 2º vice-presidente da Assembleia Legislativa e em 2002, líder da bancada do PT. Ocupava o cargo de líder do Governo no último mandato.
Na Assembleia presidiu a Comissão de Direitos Humanos por 12 anos. Foi também relator da Comissão Especial de Execução das Penas. Durval Ângelo foi vice-presidente da Comissão de Constituição e Justiça e participou de CPIs, como a da Prostituição Infantil (1996), CPI Carcerária (1997) e a que investigou corrupção, sonegação fiscal e outros delitos nas casas de bingos (1998).
É autor de várias leis estaduais, como as que criaram a política de apoio às vítimas de crimes violentos e seus familiares, a Política Estadual de Combate as Discriminações Racial e Étnica, a Ouvidoria de Polícia do Estado de Minas Gerais e a Ouvidoria Ambiental, e a que isenta os proprietários de terras de reforma agrária e assentamento do pagamento de taxas em cartório para registro do imóvel e serviços afins. Também são de sua autoria a Emenda à Constituição do Estado que concedeu autonomia ao Corpo de Bombeiros e anistiou policiais militares que participaram de movimento grevista de 1997 e a que unificou os Tribunais de Alçada e Justiça.
Dedica-se, ainda, à literatura, tendo entre suas publicações os livros "Herança Maldita - o desgoverno tucano em Minas", "O Voo do Tucano", "Fé e Política - Fome e Sede de Justiça", "Palavras Encantadas" e a coleção "Conselhos de Cidadania: exercício da democracia". Outras obras: "O direito de ter direitos: a mais-valia dos desvalidos", "Mobom - Missão e Fé Libertadora", "Apac - A face humana da prisão", "Tempos Sombrios - Escritos Políticos 2015", "Tempos de Resistência - Escritos Políticos 2016" e "Tempos de Esperança - Escritos Políticos 2017".
Durval Ângelo Andrade foi indicado pelo governador Fernando Damata Pimentel para ocupar a vaga aberta com o falecimento da conselheira Adriene Andrade e aprovado por unanimidade em 17/07/2018 pela Assembleia Legislativa de Minas Gerais. Tomou posse como conselheiro do TCEMG em 1º/08/2018.
Cláudio Couto Terrão nasceu na cidade Rio de Janeiro, no dia 11 de novembro de 1968, filho de Armando Joaquim Terrao e Aristela Couto Oliveira. É casado com Alcimone Mello Terrão e tem três filhos: Yan, Yuri e Aline.
Iniciou sua carreira profissional, através de concurso público, como militar da Aeronáutica, em 04 de fevereiro de 1985 (Turma Verde/85). Cursou a Escola de Especialistas da Aeronáutica em Guaratinguetá, São Paulo, onde se formou sargento especialista em aviões, tendo sido designado para a cidade do Recife, Pernambuco.
Em 1992, após aprovação em concurso público, tomou posse no cargo Técnico do Tesouro Nacional, tendo sido lotado na Delegacia da Receita Federal em Recife, onde trabalhou na área de suporte aos usuários e desenvolvimento de sistemas.
Graduou-se em Ciência da Computação, pela Universidade Católica de Pernambuco - UNICAP, em 18 de janeiro de 1994, e em Direito, pela Faculdade de Direito do Recife (Universidade Federal de Pernambuco - UFPE), em 04 de janeiro de 2000. Mestrando em Direitos Fundamentais pela Faculdade de Direito da Universidade de Lisboa - UDFL.
Na área das receitas públicas, exerceu os seguintes cargos, após aprovação nos respectivos concursos públicos: de Auditor-Tributário do Município do Recife, tendo trabalhado em auditoria de empresas e lançamento de tributos municipais (1996); de Auditor-Fiscal do Trabalho, desenvolvendo atividades de fiscalização da legislação trabalhista, inclusive na função de chefe de Seção de Fiscalização, e de auditoria de empresas, com ênfase na contribuição do Fundo de Garantia por Tempo de Serviço - FGTS (1996/1998); de Auditor-Fiscal da Previdência Social, tendo trabalhado na constituição, cobrança e arrecadação das contribuições sociais a cargo do Instituto Nacional do Seguro Social - INSS (1998/2000).
Em 04 de fevereiro de 2000, tomou posse no cargo de Procurador do INSS, posteriormente transformado no cargo de Procurador Federal. Durante o exercício da advocacia pública, entre 2000 e 2008, exerceu o cargo em comissão de Procurador-Chefe em Pernambuco da Cobrança dos Grandes Devedores do INSS (2001/2003 e 2004/2006). Em âmbito nacional, foi responsável pela cobrança judicial da Dívida Ativa do INSS, oportunidade em que exerceu os cargos em comissão de Coordenador-Geral de Matéria Tributária da Procuradoria-Geral do INSS (2003/2004) e de Coordenador-Geral de Cobrança e Recuperação de Créditos da Procuradoria-Geral Federal, na Advocacia-Geral da União (2007).
Foi professor de cursinhos para concurso público e do curso de Direito da Faculdade dos Guararapes - PE, nas cadeiras de Direito Administrativo e Direito Constitucional. Em 31 de janeiro de 2008, passou a integrar o Ministério Público junto ao Tribunal de Contas dos Municípios de Goiás, tendo permanecido até 23 de julho de 2008, quando tomou posse e entrou em exercício no cargo de Procurador do Ministério Público junto ao Tribunal de Contas do Estado de Minas Gerais.
Tomou posse como Conselheiro do TCEMG, no dia 22 de dezembro de 2010, após nomeação do Governador Antonio Augusto Junho Anastasia.
No âmbito do TCEMG, foi Conselheiro-Ouvidor no período 2011/2012, Conselheiro-Corregedor no biênio 2013/2014, Vice-Presidente em 2015/2016, e Presidente entre 2017/2018.
Foi presidente do Colégio de Corregedores e Ouvidores dos Tribunais de Contas do Brasil - CCOR, no período 2013/2014, diretor de Controle Externo da Associação dos membros dos Tribunais de Contas do Brasil - ATRICON, no período de 2014/2015, e eleito para a diretoria Administrativa da ATRICON, no biênio 2015/2016.
Nascido em Belo Horizonte, Agostinho Célio Andrade Patrus é formado em Administração e pós-graduado em Gestão Empresarial e em Logística pela Fundação Getúlio Vargas (FGV).
Eleito deputado estadual, ingressou na Assembleia Legislativa de Minas Gerais (ALMG) em 2006, onde exerceu quatro mandatos consecutivos. No Poder Executivo, esteve à frente da formulação, implementação e execução das principais políticas públicas da área social e do turismo em Minas. Em 2008, foi secretário de Estado de Desenvolvimento Social e, em 2011, tornou-se secretário de Estado de Turismo, cargo no qual permaneceu até 2013.
Presidiu o Legislativo no biênio 2019-2020, e foi reeleito, por unanimidade, para mais dois anos à frente do parlamento mineiro - 2021-2022. Em sua trajetória na ALMG, liderou o Bloco Compromisso com Minas Gerais, foi vice-presidente da Comissão de Administração Pública e presidente da Comissão Extraordinária das Barragens.
Foi eleito conselheiro do Tribunal de Contas do Estado de Minas Gerais no dia 7 de outubro de 2022, com o voto de 69 deputados estaduais. Tomou posse em 2 de fevereiro de 2023, ocupando a vaga deixada pelo conselheiro Sebastião Helvécio, aposentado em novembro de 2021.
Recebeu as condecorações: Colar do Mérito da Corte de Contas Ministro José Maria Alkmin; Medalha do Ministério Público; Medalha de Honra da Inconfidência; Medalha Francisco José Lins do Rego; Medalha do Mérito Municipalista Celso Mello de Azevedo; Medalha Calmon Barreto; Medalha do Dia do Estado de Minas Gerais; Medalha Pedro II do Corpo de Bombeiros; Medalha Presidente Juscelino Kubitschek; Medalha do Mérito Desembargador Ruy Gouthier de Vilhena; Comenda Teófilo Otoni; Comenda da Liberdade e Cidadania; Grande Colar de Mérito Legislativo Municipal Célio de Castro; Medalha Santos Dumont; Medalha do Mérito do Transporte Rodoviário de Carga Mineiro; Medalha Comemorativa dos 200 anos da Polícia Civil; e Medalha da Ordem do Mérito Legislativo - Mérito Especial. Também obteve os títulos de Cidadão Honorário de Tocos do Moji, Camanducaia, Espera Feliz, Gouveia, Santana de Cataguases, Água Boa e Virgínia.
Fontes: TCEMG e ALMG.
Mauri José Torres Duarte nasceu na cidade de Guararema-SP. Passou toda a sua infância em Nova Era - MG, posteriormente transferiu-se para João Monlevade - MG.
O começo da carreira teve um forte vínculo municipalista. Em 1968, iniciou suas atividades profissionais como contínuo da Prefeitura Municipal de João Monlevade e tornou-se, em pouco tempo, chefe do Setor de Contabilidade, cargo exercido até a década de 80, quando deixou a prefeitura para prestar serviços de assessoramento administrativo e contábil aos demais municípios da região do Médio Piracicaba. Posteriormente, estendeu os serviços a diversas prefeituras de outras regiões. Foi prestando assessoria administrativa a esses municípios, que Mauri Torres descobriu a vocação para a vida pública.
Ainda hoje, sua atuação tem um grande compromisso com as questões relativas aos municípios de Minas Gerais.
Como parte do processo de aperfeiçoamento pessoal, realizou vários cursos de aprimoramento em gestão pública no Instituto Mineiro de Administração Municipal - IMAM e Instituto Brasileiro de Administração Municipal - IBAM.
Ainda no plano municipal, prestou serviços nas áreas sociais, assistenciais e esportivas de diversas instituições, tais como o Conselho da Fundação Municipal do Bem-Estar do Menor de João Monlevade - FUNBEM; foi o presidente-fundador da Cooperativa de Crédito dos Servidores da Prefeitura de João Monlevade; fundador da Associação Monlevadense de Ensino Cooperativo; esportista e presidente da Diretoria e do Conselho Deliberativo do Real Esporte Clube e conselheiro da Associação Cristã de Moços.
Como empresário atuou em vários segmentos econômicos, com experiência na área imobiliária, na construção civil e na pecuária. Em 1990, elegeu-se Deputado Estadual pelo PMDB, conquistando o seu primeiro mandato - 1991/1994 (12ª legislatura).
Como deputado estadual, dedicou-se também a matérias de largo alcance social, dentre as quais merecem destaque:
Como líder de bancada, Mauri Torres dedicou-se especialmente às ações no plano legislativo, priorizando a reforma do modelo educacional do Estado, que nos anos 90 recebeu reconhecimento nacional como um dos mais eficientes do País. Torres também foi liderança fundamental no processo de articulação da Lei “Robin Hood”, que implantou, pela primeira vez no contexto dos Estados brasileiros, um sistema inovador de redistribuição dos repasses de recursos públicos aos municípios, tendo como base a reciprocidade de investimentos das prefeituras em áreas consideradas essenciais ao cidadão.
Ocupou a Liderança do PMDB na Assembleia Legislativa, no período de 1992 a 1993.
Em 1994, reelegeu-se Deputado Estadual pelo PMDB, para o segundo mandato (13ª Legislatura).
Ocupou novamente a Liderança do PMDB na Assembleia Legislativa em 1995.
Filiou-se ao PSDB em 20/06/95, ocupando o cargo de Vice-Líder do partido na Assembleia Legislativa.
Em 1998, reelegeu-se Deputado Estadual pelo PSDB, para o terceiro mandato (14ª Legislatura).
Foi Líder do Bloco Social Trabalhista PSDB/PTB/PDT na Assembleia Legislativa, de fevereiro/1998 a janeiro/1999.
Assumiu a Corregedoria-Adjunta na Assembleia Legislativa no biênio 1999 a 2000.
Exerceu o cargo de 1º Secretário da Mesa da Assembleia Legislativa do Estado de Minas Gerais de fevereiro/2001 a janeiro/2003.
Em 2002, reelegeu-se Deputado Estadual pelo PSDB, para o quarto mandato (15a Legislatura).
Em 2003, foi eleito presidente da Assembleia, com uma gestão em defesa da transparência, austeridade, participação popular e interiorização das atividades do Legislativo. Instalou a Comissão de Ética e Decoro Parlamentar, a Ouvidoria, o Siafi-Assembleia e o Pregão Eletrônico, além de disponibilizar na internet (www.almg.gov.br) todas as informações mensais sobre a execução orçamentária da Assembleia, incluindo remuneração e custeio das atividades dos deputados.
Reeleito em 2004 para o biênio 2005/2006, tornou-se o primeiro presidente da Casa a cumprir dois mandatos seguidos. Ainda em 2004, interinamente, exerceu o cargo de governador do Estado de Minas Gerais.
Reeleito em 2007, foi escolhido pelo Governador Aécio Neves para exercer a Liderança do Governo na Assembleia Legislativa de Minas Gerais, no período de fevereiro/2007 a fevereiro/2011 (16ª Legislatura).
Em 2010, reeleito, conquistou seu sexto mandato (17ª Legislatura). Em 14 de julho de 2011, foi nomeado Conselheiro do Tribunal de Contas do Estado de Minas Gerais, cuja posse se deu em 31 de agosto.
Condecorações:
Diploma de Honra ao Mérito com outorga da Medalha “Manoel dos Reis Corrêa” - pela Grande Loja Maçônica de Minas Gerais - (2006); Título de Bombeiro Honorário - Comandante Geral do Corpo de Bombeiros Militar de MG (2005); Colar do Mérito da Corte de Contas - Ministro José Maria Alkmin, outorgado pelo Tribunal de Contas do Estado de Minas Gerais (2003); Placa da “Ordem do Mérito Imperador Dom Pedro II”, concedida pelo Corpo de Bombeiros Militar de Minas Gerais (2003); Medalha Ordem do Mérito Legislativo do Estado de Minas Gerais-Grande Mérito- outorgado em (2003); Medalha do Mérito Cel. Fulgêncio de Souza Santos - Ouro (2003); Medalha Calmon Barreto (2003); Medalha da Inconfidência - Grande Medalha (2003); Medalha Juscelino Kubitschek - Grande Medalha (2003); Medalha Santos Dumont - Ouro (2003); Evento Dia de Minas - Comenda Especial (2003); Medalha Ordem do Mérito Legislativo Municipal (2003); Placa do Tribunal Regional Eleitoral - Desembargador Antônio Hélio Silva - Presidente do Tribunal Regional Eleitoral (2002); Troféu pela aprovação da Emenda Constitucional n. 75, objetivando a autonomia da Defensoria Pública - Associação dos Defensores Públicos - ADEP; Medalha Santos Dumont - Prata (1992); Medalha da Inconfidência - Medalha de Honra (1992);Medalha do Mérito Especial do Legislativo do Estado de Minas Gerais (1992).
Sebastião Helvecio Ramos de Castro é natural de Juiz de Fora (MG), onde nasceu em 30/11/1946.
Médico, bacharel em Direito e professor universitário. É doutor em Saúde Coletiva pela UERJ/UFJF, tendo defendido tese em 20/04/07. Foi presidente do Departamento de Pediatria da Sociedade de Medicina e Cirurgia de Juiz de Fora (1979/81); Título de Especialista em Didática do Ensino superior, conferido pela Universidade Federal de Juiz de Fora; Título de Especialista em Pediatria, conferido pela Sociedade Brasileira de Pediatria; Pós-Graduação em Controle Externo e Avaliação da Gestão Pública, pela Pontifícia Universidade Católica; presidente do Departamento de Pediatria da Sociedade de Medicina e Cirurgia de Juiz de Fora); professor adjunto de Pediatria da Universidade Federal de Juiz de Fora (UFJF).
Foi diretor-geral do Instituto Mineiro de Assistência aos Municípios (IMAM) (1983/86); Secretário de Estado da Saúde (1989/90); signatário da Lei Estadual 10.057, de 1989, que implantou a Fundação Hemominas e Vice-Prefeito de Juiz de Fora (2001/04).
Elegeu-se Deputado Estadual, cargo que ocupou por seis legislaturas consecutivas, a partir de 1987, renunciando em setembro de 2009 para assumir o de Conselheiro do Tribunal de Contas. Na ALMG, foi 4ª-secretário da Mesa (1993/94). Na 15ª Legislatura, foi presidente das comissões especiais criadas para analisar as Propostas de Emendas à Constituição 45, 51 e 53/2003; da Comissão Especial do Transporte de Automóveis (2003) e da Comissão Especial dos Centros de Convenções, Feiras e Exposições (2006), além de relator do Plano Plurianual de Ação Governamental (PPAG) 2003/07 e da Lei de Diretrizes Orçamentárias (LDO) de 2004, 2005 e 2007. As principais regiões de atuação política são Zona da Mata, Rio Doce, Sul e Central. Os municípios de maior votação foram Juiz de Fora, Além Paraíba, Rio Pomba, Bicas, Peçanha, Piranga, Antônio Carlos, Santo Antônio do Aventureiro, Miradouro e Vieiras.
Legislaturas:
11ª - 1987-1991 - Efetivo (Afastado de 24/10/1989 a 01/02/1990 - Ocupar cargo - Secretário de Estado da Saúde)
12ª - 1991-1995 - Efetivo
13ª - 1995-1999 - Efetivo
14ª - 1999-2003 - de 16/01/2003 a 31/01/2003 (ocupando vaga aberta pelo afastamento de Elbe Brandão)
15ª - 2003-2007 - Efetivo
16ª - 2007-2011 - Efetivo - de 01/02/2007 a 22/09/2009 (Renúncia em 23/09/2009 - Eleito Conselheiro Tribunal Contas)
Participou como presidente da Comissão Especial da Reforma Tributária (de 23/4/2008 a 19/6/2008), Comissão Especial Para Emitir Parecer Sobre o Veto Total à Proposição de Lei nº 18.682, Comissão Especial Para Emitir Parecer Sobre os Vetos Parciais às Proposições de Lei nºs 18.876, 18.877 e 18.947, e Comissão de Proposta de Emenda à Constituição nº 50/2009. Como Vice-Presidente participou de duas comissões de Ética e Decoro Parlamentar (de 6/9/2007 até sua renúncia). Palestrista em simpósios nacionais e internacionais; Autor de inúmeros trabalhos publicados.
Em 2013 foi eleito presidente do Instituto Rui Barbosa (IRB), associação civil de estudos e pesquisas dos tribunais de contas do Brasil (2014/15) sendo reeleito para novo mandato de dois anos (2015/16). Membro do Comitê Executivo de Saúde do Estado de Minas Gerais.
Sebastião Helvecio tomou posse como Conselheiro no dia 23 de setembro de 2009. Ele foi o escolhido pela Assembléia Legislativa de Minas Gerais e nomeado pelo Governador Aécio Neves para substituir o Conselheiro Simão Pedro Toledo, falecido em 02/05/2009. No Tribunal ele foi Corregedor (2011-12), Vice-Presidente (2013-14) e assumiu a Presidência em fevereiro de 2015 para um mandato de dois anos.
Currículo Lattes: https://buscatextual.cnpq.br/buscatextual/visualizacv.do?id=K4489885J2
Licurgo Joseph Mourão de Oliveira é pós-doutor pela Escola de Artes, Ciências e Humanidades da Universidade de São Paulo (EACH-USP) e doutor em Direito Econômico, Financeiro e Tributário pela Faculdade de Direito do Largo São Francisco da Universidade de São Paulo - USP (2017). Certificado pelo CCEP-I (Certified Compliance & Ethics Professional - International) pela Society of Corporate Compliance and Ethics, EUA (2019). Possui extensões universitárias na Hong Kong University (2016); na California Western School of Law, EUA (2015); na Université Paris 1 Panthéon-Sorbonne (2014); na The George Washington University, Washington-DC (2012); na Fundação Dom Cabral, Belo Horizonte/MG (2011); na Universidad del Museo Social Argentino, Buenos Aires (2010-2011); e na Escola Superior da Magistratura Trabalhista - Esmatra (2002). É Mestre em Direito Econômico pela UFPB (2005); pós-graduado em Direito Administrativo (2002), Contabilidade Pública e Controladoria Governamental pela UFPE (1997).
Após aprovação em primeiro lugar geral (provas objetiva, discursiva, parecer e títulos) no primeiro concurso público realizado em 2005, foi nomeado Conselheiro Substituto do Tribunal de Contas do Estado de Minas Gerais em 21 de março 2006, comparecendo às 8h no dia 22 de março de 2006 para tomar posse, ocorrida às 15h no salão nobre.
É Bacharel em Direito (2001) e em Administração de Empresas (1992) pela Universidade Católica de Pernambuco; ex-advogado, ex-auditor financeiro, ex-auditor tributário e ex-auditor de contas públicas. Atua ainda como professor, palestrante e conferencista nacional e internacional. Foi Professor no Departamento de Ciências Contábeis da UFPE nas disciplinas de Orçamento e Finanças Públicas e Contabilidade e Auditoria do Setor Público e ex-professor universitário em universidades privadas nas cadeiras de Direito Financeiro, Introdução ao Direito e Controle Externo. Professor em cursos de capacitação e de pós-graduação nas áreas de Direito Administrativo, Licitações e Contratos, Direito Tributário, Financeiro e Econômico, Controle Externo, Responsabilidade Fiscal, Contabilidade Pública, Auditoria Governamental e Controle Gerencial. Professor convidado da Universidad San Nicolas de Hidalgo Michoacán - México, da Escola de Governo da Fundação João Pinheiro - M.G., da Universidade Federal de Minas Gerais, da Pontifícia Universidade Católica de Minas Gerais, da Universidade Positivo Paraná/Brasil, do Centro Universitário de Ensino Superior do Amazonas Brasil (Ciesa), da Escola Superior de Administração Fazendária (Esaf), do Ministério do Planejamento, Orçamento e Gestão e da Escola de Contas Públicas dos Tribunais de Contas de Minas Gerais, do Mato Grosso, de Pernambuco e da Bahia.
Iniciou sua vida escolar no Colégio Maria Tereza, das Irmãs Maristas, tendo cursado parte do ensino primário na Escola Estadual Governador Barbosa Lima e no tradicional Colégio Nóbrega, com os padres jesuítas, tendo concluído o secundário no Colégio Contato. Começou sua atuação profissional no setor privado, como escriturário do extinto Banco Nacional do Norte, prestando serviços de 1988 a 1990, já como técnico de informática. Em 1990, ingressou como estagiário no Grupo Bompreço Supermercados, tendo dele se afastado em 1991, já como Analista de Organização e Métodos. Como servidor concursado de carreira do sistema Tribunais de Contas brasileiros desde 1992, ingressou no serviço público, após posse no cargo de Auxiliar de Auditor, desempenhando ainda atividades como Advogado, Administrador de Empresas e Auditor Tributário. Como Auditor das Contas Públicas, a partir de 1995, atuou junto aos departamentos de Controle Municipal, Estadual, Contas do Governador e, por fim, de 1999 até 2006, como Assessor junto à Auditoria-Geral.
Recebeu as seguintes condecorações e deferências: 4º lugar no XVI Concurso Anual Internacional de Investigação da Organización Latinoamericana y del Caribe de Entidades Fiscalizadoras Superiores y el Comité de Investigaciones Técnico Científicas (Citec) pelo trabalho técnico-científico, em coautoria, ganhador do prêmio internacional, com o artigo técnico: “Sistemas de Informação como Instrumentos de Efetividade das Entidades Fiscalizadoras Superiores: A Integração entre a Transparência, a Ética e o Controle”, entregue aos autores na XXIII Assembleia Geral da OLACEFS, realizada em Santiago, no Chile (2013); 1º lugar no XII Concurso Anual de Investigação Omar Lynch da Organización Latinoamericana y del Caribe de Entidades Fiscalizadoras Superiores pelo trabalho técnico-científico, em coautoria, ganhador do prêmio internacional conferido pela primeira vez na história da Olacefs a um Tribunal de Contas estadual brasileiro, com o artigo técnico: “Matriz de Risco, Seletividade e Materialidade: Paradigmas Qualitativos Para a Efetividade das Entidades de Fiscalização Superiores”, entregue aos autores na XIX Assembléia Geral da OLACEFS, realizada em Assunção, no Paraguai (2009); medalha Alferes Tiradentes, conferida pelo Comando-Geral da Polícia Militar do Estado de Minas Gerais (2010); congratulações pelo lançamento do livro Lei de Responsabilidade Fiscal pela Assembleia Legislativa do Estado de Minas Gerais, requeridas pelo Deputado Wander Borges, REQ. 6246/10 (2010); congratulações pelo lançamento do livro “Curso Prático de Direito Administrativo”, pelo Tribunal de Contas de Minas Gerais, requeridas pelo Conselheiro Wanderley Ávila, REQ. na 24ª Sessão da Primeira Câmara do dia 30/8/11 (2011); medalha da Inconfidência, conferida pelo Governador Aécio Neves (2009); colar do Mérito da Corte de Contas Ministro José Maria de Alkmim, do TCMG (2006); menção honrosa no Prêmio Conselheiro Ruy Lins de Albuquerque, do TCPE (2000).
É membro do Instituto Brasileiro de Direito Administrativo (IBDA), do Instituto Mineiro de Direito Administrativo (IMDA), do Instituto Brasileiro de Estudos de Direito Administrativo, Financeiro e Tributário (IBEDAFT), da Associação dos Membros dos Tribunais de Contas (ATRICON), da Associação Nacional dos Ministros e Conselheiros Substitutos dos Tribunais de Contas do Brasil (AUDICON); do Foro Mundial de Jóvenes Administrativistas, com sede na Cidade do México; do Instituto Brasileiro de Direito Financeiro (IBDF); do Instituto Brasileiro de Estudos da Função Pública (IBEFP) e ex-membro da Transparency International América Latina y Caribe.
Ao longo de sua vida profissional, obteve diversas aprovações em concursos públicos, entre elas: 2012, Doutorando em Direito Econômico e Financeiro em 1º lugar na Universidade de São Paulo - USP; 2005, Auditor (Conselheiro Substituto) em 1º lugar no TCMG; 2004, Auditor (Conselheiro Substituto) em 1º lugar no TCBA; 2002, Auditor (Conselheiro Substituto) em 5º lugar no TCSE; 2002, Titular de Serviços Notariais em 14º lugar no TJPE; 1998, Professor Substituto em 1º lugar no Departamento de Ciências Contábeis na UFPE; 1996, Analista de Finanças e Controle Externo em 15º lugar no TCU; 1995, Auditor Tributário em 30º lugar na Prefeitura da Cidade do Recife; 1995, Auditor da Contas Públicas em 11º lugar no TCPE; 1995, Auxiliar de Auditor das Contas Públicas em 40º lugar no TCPE; 1994, Auditor Fiscal de Rendas em 17º lugar na Sefaz-PB; 1993, Auditor Tributário em 24º lugar na Sefaz-BA; 1993, Técnico Administrativo em 48º lugar no MPU; 1992, Agente de Controle e Finanças em 40º lugar na Sefaz-PE; 1992, Auditor Financeiro do Tesouro Estadual em 51º lugar na Sefaz-PE; 1992, Carreira Administrativa em 17º lugar no Banco do Brasil; 1992, Auxiliar Judiciário em 22º lugar no TJPE; 1991, Auxiliar de Auditor das Contas Públicas em 35º lugar no TCPE; 1991, Auxiliar Judiciário em 32º lugar no TRE-SE; 1991, Atendente Judiciário em 21º lugar no TRE-SE; 1991, Atendente Judiciário em 20º lugar no TRE-PI; 1991, Assistente Administrativo em 13º lugar na Fundação Hemope; 1989, Auxiliar Judiciário em 61º lugar no TRE-PE; 1989, Auxiliar Judiciário em 10º lugar no TRF; 1989, Auxiliar Administrativo em 14º lugar no Bandepe; 1988, Auxiliar de Serviços em 22º lugar no Bandepe; 1988, Carreira Administrativa em 10º lugar no Banorte.
Foi designado Conselheiro em exercício a partir de 21/10/2024, conforme Port./Pres. n. 62/2024; e, também, no período de 26/9/2014 a 15/9/2015, conforme Port./Pres. no 77/2014; no período de 2/2/2009 a 4/5/2009, conforme Ato/Pres. no 62/09; no período de 5/5/2009 a 22/9/2009, conforme Port./Pres. no 50/2009; e no período de 27/06/07 a 26/07/07, conforme Ato/Pres. no 337/07. Presidiu a Comissão da Rede de Controle de Gestão Pública, conforme Port. no 81/12; foi designado representante do TCMG na Rede de Controle, conforme Of./Pres. no 10.414/2012; presidiu a comissão de estudos visando otimizar a análise das prestações de contas municipais e dos poderes e órgãos estaduais, conforme Port./Pres. no 052/09; foi designado, em 2023 e em 2009, Vice-Diretor da Revista do TCMG, conforme Port./Pres. no 038/09; supervisionou, de 2007 a 2009, a comissão para revisão de súmulas de jurisprudência; presidiu, em 2006, a comissão para elaboração da minuta do edital do concurso público de provas e títulos para provimento de cargos efetivos do quadro dos serviços auxiliares da Secretaria do TCMG, conforme Port./Pres. no 048/2006.
No Tribunal de Contas de Minas Gerais, propôs diversas iniciativas, alterações regulamentares e a edição de normativos, objetivando, entre outras matérias, a distribuição de processos de consulta ao Ministério Público de Contas e a participação de Amicus Curiae (EXP. 28/2017); o arquivamento monocrático, nos casos de prescrição (EXP. 43/2013), que redundou na Res. no 17/14; as revisões das aposentadorias, reformas e pensões concedidas com base na invalidez permanente, em face da edição da EC no 70/2012 (EXP. 176/2012), o que redundou na IN 03/12; a implantação de modelo de sistema de controle interno para os Municípios (EXP. 123/2012), o que redundou na Decisão Normativa 02/16; o regramento dos restos a pagar da saúde e da educação (EXP. 117/2012), o que redundou na IN 05/12; a ampliação do escopo fiscalizatório dos Municípios, a partir de 2013 (EXP. 112/2012), o que redundou na OS 04/14; a implantação do Sistema Informatizado de Gestão e Avaliação de Gabinetes - Siga (EXP. 97/2012); a adoção de Regime Diferenciado de Fiscalização (RDF) para as obras da Copa/2014, (EXP. 10/5/12); o regramento da fiscalização das licitações de publicidade (EXP. 93/2012); o regramento das desonerações orçamentárias, créditos adicionais e realocações, em face da Lei Orçamentária Anual (EXP. 64/2012 e 204/2011); a adoção, pelo TCMG, de índex de fundamentação de irregularidades graves e gravíssimas (EXP. 288/2011), o que ensejou determinação para constituição de grupo de estudo da matéria; a inclusão de gastos com saneamento no cômputo dos investimentos em saúde pelo Estado e pelos Municípios (EXP. 270/2011), o que redundou na IN 08/11; a adoção, pelo TCMG, de recomendação para a utilização do Sistema E-CIDADE pelos Municípios (EXP. 250/2011 e 113/2011); o regramento da política de lotação de servidores (EXP. 205/2011), que redundou na Resolução no 01/17; a aplicação do princípio da insignificância nos processos sujeitos à fiscalização do TCMG (EXP. 70/2011); a adoção da matriz de risco e de critérios de seletividade e materialidade para a otimização da instrução processual (EXP. 50/2009), o que ensejou a edição das Decisões Normativas no 02/09, de 5/12/09, e no 01/10, de 26/2/10, e das Ordens de Serviço no 07/10, de 1º/3/10, e no 03/09, de 27/5/09, e, por fim, da Resolução no 04/09, de 30/5/09, que instituiu o projeto de otimização processual das prestações de contas anuais; em sessão do Tribunal Pleno, a publicação da 1ª edição especial da Revista do TCMG, com a coletânea de entendimentos acerca da Lei no 8.666/93, de modo a veicular o produto de trabalho desenvolvido pela Comissão de Jurisprudência e Súmula, iniciativa adotada posteriormente em relação a concursos públicos, restrições de final de mandato e consultas.
Autor e coautor de livros e capítulos de livros, tais como: “INTEGRIDADE E CONTRATAÇÕES PÚBLICAS” - Editora Fórum, 2024; “CONTROLE DEMOCRÁTICO DA ADMINISTRAÇÃO PÚBLICA - 2ª edição” - Editora Fórum, 2023; “PERSPECTIVAS DE UM DIREITO ADMINISTRATIVO EM MOVIMENTO” - Dialética, 2023; “NOVAS LEIS: PROMESSAS DE UM FUTURO MELHOR?” - Editora Fórum, 2023; “A NOVA LEI DE LICITAÇÕES” - Almedina Brasil, 2021; “COMPLIANCE NO SETOR PÚBLICO” - Editora Fórum, 2020; “REFORMAS OU DEFORMAS TRIBUTÁRIAS E FINANCEIRAS” - Casa do Direito, 2020; “DÍVIDA PÚBLICA” - Blucher, 2019; "FEDERALISMO, ICMS E TENDÊNCIAS: SEGUNDO RELATÓRIO AO GOVERNADOR DO ESTADO DE MINAS GERAIS" - Casa do Direito, 2019; “O FUTURO DAS LICITAÇÕES E CONTRATAÇÕES E O PROJETO DE LEI NO 6.814/2017” - Editora Thoth, 2019; “TRIBUNAL DE CONTAS DEMOCRÁTICO” - Editora Fórum, 2018; “CONTROLE DEMOCRÁTICO DA ADMINISTRAÇÃO PÚBLICA” - Editora Fórum, 2017; “ICMS: DIAGNÓSTICO E PROPOSIÇÕES” - Editora Arraes, 2017; “TESES JURÍDICAS DOS TRIBUNAIS SUPERIORES” - Revista dos Tribunais, 2017; “RESPONSABILIDADE FISCAL: ANÁLISE DA LEI COMPLEMENTAR Nº 101/2000” - OAB, Conselho Federal, 2016; “LIÇÕES DE DIREITO FINANCEIRO” - Editora Revista dos Tribunais, 2015; “OS ROYALTIES DA MINERAÇÃO E AS PROPOSTAS PARA O SETOR” - Arraes Editores, 2015; “DICIONÁRIO DE POLÍTICAS PÚBLICAS” - Editora UEMG, 2015; “COLEÇÃO FEDERALISMO E TRIBUTAÇÃO” - Editora Fórum, 2014; “CONTRATAÇÕES PÚBLICAS - ESTUDOS EM HOMENAGEM AO PROFESSOR CARLOS PINTO COELHO MOTTA” - Editora Fórum, 2013; “ACTUALIDAD DEL CONTENCIOSO ADMINISTRATIVO Y OTROS MECANISMOS DE CONTROL DEL PODER PUBLICO” - Editorial Juridica Venezoelana, 2013; “CURSO PRÁTICO DE DIREITO ADMINISTRATIVO” - Editora Del Rey, 2011; “ESTUDOS DIRIGIDOS DE GESTÃO PÚBLICA NA AMÉRICA LATINA” - Editora Fórum, 2011; “LEI DE RESPONSABILIDADE FISCAL: ENSAIOS EM COMEMORAÇÃO AOS 10 ANOS DA LEI COMPLEMENTAR N. 101/00” - Editora Fórum, 2010; “CAMBIO CLIMÁTICO Y LICITACIONES SUSTENTABLES: EL DESAFÍO PARA LOS ÓRGANOS DE CONTROL PÚBLICO” - Anais del III Congresso Internacional de Derecho Administrativo, México, 2010; “DIREITO ADMINISTRATIVO BRASILEIRO E A LEI DE RESPONSABILIDADE FISCAL: O PARADIGMA GERENCIAL” - Elógica, 2004; “DIREITO FINANCEIRO E FINANÇAS PÚBLICAS SOB A ÉGIDE DA LEI DE RESPONSABILIDADE FISCAL” - Elógica, 2004; “ORÇAMENTO PÚBLICO SOB A ÉGIDE DA LEI DE RESPONSABILIDADE FISCAL” - Elógica, 2004.
Autor de artigos técnicos, dentre os quais: “Contratos de Eficiência: Origem, Desafios e Perspectivas” - Conjur, 2024; “Prescrição e violação da coisa julgada: a preservação da competência corretiva dos tribunais de contas e de cláusula pétrea constitucional” - Fórum Administrativo, 2024; “Preservação da competência corretiva dos tribunais de contas e de cláusula pétrea” - Conjur, 2024; “A relevância do planejamento na Lei 14.133/2021”- Revista do MPC-MG, 2023; “Ressarcimento do dano ao erário: a prescrição e a desmistificação do Direito Administrativo do medo” - Revista do MPC, 2022; “Lei de introdução às normas de direito brasileiro e a crise financeira do estado” - RBDP, 2019; “Neuroscience: a new model for anticorruption policies?” - SSRN, 2018; “Neurociência: um novo modelo para políticas anticorrupção?” - Fórum Administrativo, 2017; “Responsabilização do parecerista jurídico em licitações” - FCGP, 2017; “Aposentadoria de servidor cedido em face do estado de calamidade financeira” - Fórum e Revista Direito do Estado, 2017; “Corrupção e controle da administração pública: o controle democrático” - Fórum, 2017; “A atuação constitucional dos tribunais de contas e de seus magistrados (composição, atuação e deliberações): de Eisenhower a Zé Geraldo” - FCGP, 2016; “Gestão pública ambiental” - Revista da PGMBH, 2013; “Desonerações e realocações orçamentárias: o erigir do princípio da seriedade orçamentária” - Revista Fórum Administrativo, 2012; “Análise pelos Tribunais de Contas das aposentadorias com cálculo de proventos fixados a menor” - Revista do TCEMG, 2012; “Acesso à informação pública, ética e pós-modernidade: revisitando a teoria Habermasiana” - Revista do TCEMG, 2012; “Desonerações e realocações orçamentárias - o erigir do princípio da seriedade orçamentária” - Fórum Administrativo, 2012; “Princípio da insignificância e erro escusável como hipóteses de afastamento da pretensão reparatória do Estado” - JAM Jurídica, 2012; “A essência da missão constitucional dos tribunais de contas” - RTTC, 2011; “A fiscalização dos processos licitatórios na administração pública”- Revista do TCE-MG, 2011; “Despesas com pessoal nos dez anos de gestão fiscal responsável: experiências para o equilíbrio das contas públicas” - Revista Técnica dos Tribunais de Contas, 2010; “Prolegômenos da atividade regulatória brasileira” - Revista Prim@facie, 2010; “Matriz de risco, seletividade e materialidade: paradigmas qualitativos para a efetividade das entidades de fiscalização superiores” - Revista do TCU, 2009; “A imprescindibilidade da assinatura eletrônica, da assinatura mecânica e da certificação digital para a administração pública brasileira” - FCGP, 2009; “Prescrição e decadência: emanações do princípio da segurança jurídica nos processos sob a jurisdição dos Tribunais de Contas” - Fórum Administrativo, 2009; “Corrupção, desenvolvimento econômico e a atuação das entidades fiscalizadoras superiores: a alegoria de Dumas” - Revista do TC de Pernambuco, 2004; “Ética e Direito: da vaga reservada aos auditores nos Tribunais de Contas do Brasil” - Revista do TC de Pernambuco, 2004; “Os Tribunais de Contas e a responsabilidade fiscal: rompendo os paradigmas da auditoria governamental” - Revista do TC de Pernambuco, 2004; “Controle gerencial em entidades de controle externo” - Revista de Controle Gerencial, 1997.
Como palestrante e conferencista, participou de diversos eventos nacionais e internacionais, dentre os quais se destacam: 38º Congresso Brasileiro de Direito Administrativo, com a palestra “Tendências e desafios da governança e integridade nas empresas estatais”, 2024; Construa Minas 2024: impactos da nova lei de licitações nas obras públicas, com a palestra “Atestado de capacidade técnico operacional em obras e serviços de engenharia”, 2024; Toronto, Canadá, 6th International Conference on Public Policy, com a palestra: “Artificial Intelligence, Work And Sustainability: Perspectives and Challenges, 2023; 37º Congresso Brasileiro de Direito Administrativo, com a palestra “Combate à corrupção nas contratações públicas: experiências exitosas”, 2023; 36º Congresso Brasileiro de Direito Administrativo, com a palestra “A regulação privada e o Direito Administrativo”, 2022; X Congresso Mineiro de Direito Administrativo, com a palestra “Integridade, transparência e controle social no combate à corrupção”, em Belo Horizonte, 2017; Fórum Internacional de Controle, com a palestra “Integridade, Transparência e Controle Social no Combate à Corrupção, 2017; Congresso Internacional de Direito Tributário, como presidente de mesa com o tema “Finanças Públicas e Crise”, 2016; Finanças Públicas e Controle da Corrupção: Possibilidades e Desafios - ESAF, com a palestra “Corrupção e mecanismo de controle”, em Belo Horizonte, 2016; XIII Congresso Goiano de Direito Administrativo, com a palestra “Desafios para controle externo das receitas públicas”, em Goiânia, 2014; Congresso de Controle Interno e Externo 7ª Edição - Norte e Nordeste, com a palestra “Perspectivas para prevenção e combate à corrupção nas contratações públicas”, em Belém, 2013; Fórum de Gestão Pública, com a palestra “Controle interno da administração pública”, em Fortaleza, 2013; VI Fórum Brasileiro de Controle Interno e Auditoria da Administração Pública, com a palestra “Gestão de riscos aplicada à atividade de controle: experiências na auditoria de licitações e contratos”, em Goiânia, 2012; Encontro Nacional sobre Transparência e Controle, com a palestra “Lei de Acesso à Informação e controle da corrupção”, em Belo Horizonte, 2012; Fundação João Pinheiro - Seminário Políticas Públicas e Direitos Fundamentais, com a palestra “Gastos com saúde e Emenda 29/2000”, em Belo Horizonte, 2012; CGU - Consocial, com a palestra “Transparência e prevenção à corrupção”, em Belo Horizonte, 2012; III Fórum Latino-Americano de Gestão Pública, com a conferência “Contratação de publicidade e divulgação institucional (Lei n. 12.232/10)”, em Curitiba, 2011; Curso de Controle e Responsabilidade Pública em Perspectiva Nacional e Comparada, com a palestra “Auditoria governamental efetiva”, em Belo Horizonte, 2010; III Congreso Internacional de Derecho Administrativo, Cambio Climático y Licitaciones Sustentables, com a palestra: “El desafío para los órganos de control público”, Morélia, México, 2010; II Congreso Internacional de Derecho Administrativo, com a palestra: “Seguridad energética y desarrollo sustentable”, Morélia, México, 2009.
Representou o Tribunal de Contas de Minas Gerais em inúmeros eventos nacionais, dentre os quais: “Congresso de Contratações Públicas para Empresas Estatais de Alto Nível”, Brasília, 2024; “Democracia e Novas Tecnologias: desafios da era digital”, Brasília, 2024; “Seminário governança, desenvolvimento e sustentabilidade: o papel estratégico das estatais”, Brasília, 2024; “XIX Fórum Brasileiro de Contratação e Gestão Pública”, Brasília, 2024; “III Congresso Internacional dos Tribunais de Contas”, Fortaleza, CE, 2023; “1º Seminário Internacional - Inovação e Novas Tecnologias para a Gestão e o Controle Externo em Cidades Inteligentes - USP”, São Paulo, 2022; I Jornada de Direito Administrativo”, Brasília, 2021; “12º Fórum Brasileiro de Combate à Corrupção e Governança”, Brasília, 2019; “14ª Edição do Congresso de Inovação no Poder Judiciário e Controle - CONIP”, Brasília, 2019; “5º Seminário Internacional sobre Análise de Dados na Administração Pública”, Brasília, 2019; “Oficina do 5º Seminário de Análise de Dados para a Administração Pública - Bring your Challenge: Análise de Dados e Moldagem Comportamental”, Brasília, 2019; “Orçamento Base Zero”, São Paulo, 2019; “Programa ESAF Portas Abertas - 2º Ciclo”, Belo Horizonte, 2017; “I Congresso Internacional de Contas Públicas”, São Paulo, 2016; “Orçamento Base Zero”, São Paulo, 2016; “15 Anos da Lei de Responsabilidade Fiscal”, São Paulo, 2015; “II Seminário Nacional sobre Combate à Corrupção e à Lavagem de Dinheiro”, Rio de Janeiro, 2015; “Lei Anticorrupção e Compliance nas Empresas”, São Paulo, 2015; “Seminário sobre Acordo de Leniência na Lei Anticorrupção”, São Paulo, 2015; “Mediação e a Administração Pública”, São Paulo, 2014; “Novo PNE e 80 Anos do Gasto Mínimo em Educação: o Desafio da Qualidade”, São Paulo, 2014; “XI Seminário Internacional de Direito Sanitário - Regulação de Medicamentos no Mundo Globalizado”, São Paulo, 2014; “XXVIII Congresso Brasileiro de Direito Administrativo”, Foz do Iguaçu, 2014; “Seminário Controle Externo: Uma Contribuição para a Governança Pública”, Brasília, 2013; “Fórum Nacional de Direito Público”, Belo Horizonte, 2012; “III Encontro Nacional dos Tribunais de Contas”, Campo Grande, 2012; “VIII Fórum Brasileiro de Combate à Corrupção na Administração Pública”, Brasília, 2012; “VIII Fórum Brasileiro de Controle da Administração Pública e Fórum de Direito da Economia e Contratos Públicos”, Rio de Janeiro, 2012; “IV Congresso Brasileiro de Direito Tributário Internacional”, São Paulo, 2011; “VII Fórum Brasileiro de Combate à Corrupção na Administração Pública”, Brasília, 2011; “XXVI Congresso dos Tribunais de Contas do Brasil”, Belém, 2011; “I Simpósio Internacional sobre Gestão Ambiental - Controle de Contas Públicas”, Manaus, 2010; “II Fórum Latino Americano de Gestão Pública da OAB Paraná”, Curitiba, 2010; “X Congresso Brasileiro do Ministério Público de Meio Ambiente”, Salvador, 2010; “XXIV Congresso Brasileiro de Direito Administrativo”, Belo Horizonte, 2008.
Em eventos internacionais, representou o Tribunal de Contas de Minas Gerais naqueles realizados em Brasília, “XXIX Congreso Internacional del CLAD sobre la Reforma del Estado y de la Administración Pública”, 2024; Vilnius, Lituânia, “21st Internacional Anti-Corruption Conference", 2024; São Paulo, “ACI's 13th Summit on Anti-Corruption, Integrity and ESG - Brazil”, 2024; Boston, Estados Unidos, "Basic Compliance & Ethics", 2023; Salamanca, Espanha, "IV Congresso Internacional de Controle Público e Luta contra a Corrupção", 2023; La Coruña, Espanha, "XIV Conferencia Iberoamericana de Derecho Administrativo Buena Administración para la Realización de los Derechos Sociales Fundamentales”, 2023; Lisboa, Portugal, “Futuro da Governança Fiscal”, 2023; Ilha da Madeira, Portugal, "19º Encontro Internacional de Juristas", 2023; Washington, Estados Unidos, "International Anti-Corruption Conference”, 2022; Oaxaca, México, "XXXI Asamblea General Ordinaria de la OLACEFS", 2022; Coimbra, Portugal, "VII Congresso Internacional de Direitos Humanos de Coimbra", 2022; Budapeste, Hungria, "International Workshops on Public Policy - IWPP3", 2022; Medellín, Colômbia, "El II Foro Iberoamericano de CPI e Innovación Abierta", 2019; San Salvador, El Salvador, XXIX Asamblea General de la OLACEFS”, 2019; Singapura, ICPP3, com o artigo “Neuroscience: a new framework for anti-corruption policies?”, 2017; Hong Kong, China, “International Conference on Public Policy”, 2016; EUA, Harvard Club, “III Brazil Infraestructure Investments Forum”, 2012; Washington, EUA, “Anti-Corruption Program for Brazilian Government Officials”, 2012.
Hamilton Antônio Coelho nasceu em Dores do Indaiá (MG), no dia 09 de agosto. Seus pais, os fazendeiros Ladislau e Marina, tiveram outros seis filhos.
Iniciou os estudos, em sua terra natal, na Escola Estadual "Dr. Zacarias". Cursou o ensino médio no Colégio Estadual Central de Belo Horizonte. Em 1987, diplomou-se bacharel em Direito pela Universidade Federal de Minas Gerais. Concluiu o curso de especialização em Controle Externo pela Pontifícia Universidade Católica de Minas Gerais em 1995. Pós-graduou-se pela Universidade Gama Filho do Rio de Janeiro em Direito do Trabalho e Direito Previdenciário no ano de 2001. Obteve, em 2013, o título de Mestre em Direito Ambiental e Desenvolvimento Sustentável, conferido pela Escola Superior Dom Helder Câmara.
É autor de trabalhos acadêmicos em distintos ramos do Direito, destacando-se a obra "Responsabilidade Ambiental na Licitação: Sustentabilidade nas contratações e compras de governo" (Lumen Juris, 2014), e o frequentemente citado estudo "Desaposentação: um novo instituto" (Revista de Previdência Social, v. 228). Outras publicações incluem: "Responsabilidade ambiental, sustentabilidade, tributação ecossocial e os Tribunais de Contas" (Revista do TCEMG, v. 82); "Recursos hídricos particulares e sua exploração sustentável" (Fórum de Direito Urbano e Ambiental, v. 11, n. 62); "O bem ambiental, sua propriedade e os Tribunais de Contas" (Revista do TCEMG, v. 84); "O caráter ambivalente da força simbólica dos direitos humanos" (Fórum Administrativo, v. 135); "O papel dos Tribunais de Contas na busca da efetividade do controle externo" (Revista do TCEMG, v. 75); "Direito Britânico: Formação, recentes inovações e aproximação do sistema romano-germânico" (Temas de Direito: Homenagem a Helena Greco, Escola Superior Dom Helder Câmara, 2011); "A Gestão Pública Ambiental e os Tribunais de Contas" (Estado de Minas, 05/09/2011); "Tributação Ecossocial" (Estado de Minas, 01/10/2012); "Responsabilidade Ambiental: descarte de sobras domésticas de medicamentos" (Fórum de Direito Urbano e Ambiental, v. 12, n. 67); "O papel da extrafiscalidade na preservação ambiental" (Extrafiscalidade Ambiental e Desenvolvimento Sustentável, D'Plácido, 2014) e "Tragédia Ambiental: responsabilização, reflexão ética e os Tribunais de Contas" (Fórum de Direito Urbano e Ambiental — FDUA, ano 18, n. 105, maio/jun. 2019).
Iniciou sua carreira profissional em 1974. Trabalhou na Indásia, Banco Finasa, Banco Nacional de Crédito Cooperativo e, em 1993, após aprovação em concurso público, tomou posse em cargo efetivo do Tribunal de Contas do Estado de Minas Gerais, privativo de bacharel em Direito. Foi professor de Direito Constitucional da ATRICON. Atuou como advogado trabalhista em Belo Horizonte.
No Tribunal de Contas, foi lotado, inicialmente, no 4º Serviço de Fiscalização Financeira e Orçamentária da extinta 2ª DFFO - Diretoria de Fiscalização Financeira e Orçamentária. Em 1995, passou a prestar serviço no Gabinete do Conselheiro Flávio Régis Xavier de Moura e Castro, tendo integrado, inclusive, a equipe da sua Presidência.
Foi nomeado Conselheiro Substituto do Tribunal de Contas do Estado de Minas Gerais após aprovação em concurso público, sendo empossado e condecorado com o Colar do Mérito da Corte de Contas Ministro José Maria de Alkmim em 02 de março de 2007.

Jornalista e radialista, iniciou sua trajetória política em 1988, como vereador de Belo Horizonte. Foi vice-presidente e presidente da Câmara Municipal de Belo Horizonte, relator da Lei Orgânica do Município e presidente da Comissão de Transportes no processo de municipalização do transporte público e criação da BHTrans. Atuou ainda como vice-presidente da União dos Vereadores do Brasil (1990?1994) e foi responsável pela reorganização da União dos Vereadores de Minas Gerais.
Ingressou na Assembleia Legislativa de Minas Gerais (ALMG) em 1995, onde exerceu oito mandatos consecutivos como deputado estadual, encerrados em 2025. Ao longo de sua trajetória parlamentar, foi eleito 2º secretário da ALMG para o biênio 2023?2025, na 20ª Legislatura, tornando-se o membro mais longevo da Mesa Diretora da Casa. Idealizou a TV Assembleia (1995) e fundou a União Nacional dos Legisladores e Legislativos Estaduais (Unale), da qual foi presidente. Em 2023, foi eleito presidente do Conselho Fiscal da entidade, cargo que exerceu até 2025. Em 2025, foi eleito conselheiro do Tribunal de Contas do Estado de Minas Gerais, função que exerce atualmente.
É Bacharel em Direito pelo Instituto Luterano de Ensino Superior de Ji-Paraná (Iles/Ulbra), de Ji-Paraná/Rondônia (1999). Tem dois cursos na área de pós-graduação, sendo o primeiro uma Especialização em Direito Constitucional pela Universidade Federal de Rondônia, concluído em 2003. O outro é um Mestrado em Administração pela mesma universidade, concluído em 2011. Em nível de segundo grau, o conselheiro diplomou-se Técnico em Administração pela Fundação Bradesco, Cacoal/RO, concluído em 1994.
Outros cursos relevantes que fazem parte do seu currículo:
Extensão universitária: Justice (60h) - Harvard University, Estados Unidos - conclusão: 2013
Gerência de Projetos: teoria e prática (40h) - Escola Nacional de Administração Pública - conclusão: 2013
ENAP - conclusão: 2013
Extensão universitária: Think Again (40h) - Duke University, Estados Unidos - conclusão: 2013
Seminário Empretec (80h) Serviço de Apoio às Micro e Pequenas Empresas de Rondônia/SEBRAE - conclusão: 2005
Extensão universitária: preparação para concurso carreira da magistratura (720h) - Escola da Magistratura do Estado de Rondônia/ EMERON - conclusão: 2000
Telmo Passareli foi advogado inscrito na OAB/RO (2000-2018) e na OAB/MT (2018-2020). Foi Procurador do Estado de Mato Grosso lotado na Subprocuradoria-Geral de Aquisições e Contratos (2018-2020). Na área acadêmica, foi Professor Auxiliar, Professor Assistente e Professor Adjunto do Departamento Acadêmico de Direito da Universidade Federal de Rondônia (2008-2018), tendo lecionado na Graduação dos cursos de Direito e de Administração, orientado trabalhos de conclusão de curso (monografias) e participado de bancas avaliadoras.
Durante sua carreira no magistério superior, foi membro do Núcleo Docente Estruturante do Curso de Direito - NDE (2012-2018), membro eleito do Conselho Superior de Administração - CONSAD e membro do Conselho Superior Universitário - CONSUN (2013-2015, 2015-2017, 2017-2018), vice-presidente da Câmara de Política de Pessoal e Modernização Administrativa - CPPMA (2018), membro eleito e Presidente da Comissão Permanente de Pessoal Docente - CPPD (2016-2018).
Foi, ainda, Foi chefe do Departamento Acadêmico de Direito, presidente do Conselho de Departamento de Direito, presidente do Núcleo Docente Estruturante do Curso de Direito - NDE e membro do Conselho de Campus (2012-2013). Parecerista avaliador ad hoc da EDUFRO - Editora da Universidade Federal de Rondônia (2010-2011). Coordenou projetos nas linhas de pesquisa do direito empresarial, direito falimentar, teoria da empresa e teoria da firma (2009-2012). Publicou os livros Institutos de Direito Agrário: o parcelamento do imóvel rural em Rondônia (ed. do autor, 2010) e Introdução ao Direito Empresarial e Societário (ed. do autor, 2010).
Foi vice-chefe do Departamento Acadêmico de Direito (2008-2009, 2009-2011, 2011-2012, 2013-2015), membro efetivo do Conselho de Departamento de Direito (2005, 2006-2008, 2008-2018) e membro eleito do Conselho de Campus (2009-2011, 2013-2015). Foi Professor Substituto no Departamento Acadêmico de Direito da Universidade Federal de Rondônia, onde lecionou em disciplinas da Graduação dos cursos de Direito e de Administração (2003-2005, 2006-2008), mesma época em que lecionou em outros cursos de pós-graduação em Direito Civil e Processual Civil.
Adonias Fernandes Monteiro nasceu em Belo Horizonte/MG.
É Bacharel em Ciências Contábeis pela Universidade Federal de Minas Gerais (2004) e Especialista em Contabilidade Governamental pela Universidade Federal de Minas Gerais (2008) e em Direito Público pela Pontifícia Universidade Católica de Minas Gerais (2010).
Em sua colação de grau, em 18 de março de 2005, recebeu o Diploma de Honra ao Mérito do Conselho Regional de Contabilidade de Minas Gerais por ter sido o melhor aluno dentre os formandos de sua turma do curso de Ciências Contábeis da Faculdade de Ciências Econômicas da UFMG.
Entre os anos de 1999 e 2000, em breve atuação na iniciativa privada, trabalhou em empresas de manutenção de equipamentos eletroeletrônicos e de informática. A partir do ano 2000, enquanto cursava a graduação em Ciências Contábeis, ingressou no serviço público após aprovação em concurso público e ocupou os seguintes cargos e empregos públicos:
- Agente Censitário Supervisor do Instituto Brasileiro de Geografia e Estatística (IBGE), no período de 24 de maio a 30 de novembro de 2000, em que foi responsável pela coordenação de uma equipe de recenseadores no Censo 2000;
- Atendente Comercial da Empresa Brasileira de Correios e Telégrafos, no período de 12 de julho de 2001 a 04 de janeiro de 2002, em que atuou no atendimento de clientes dos Correios na Agência do Barro Preto, em Belo Horizonte;
- Atendente Comercial da Companhia de Saneamento de Minas Gerais, no período de 21 de janeiro a 19 de julho de 2002, em que atuou no atendimento telefônico (serviço 195) de clientes da Copasa;
- Oficial Judiciário do Tribunal de Justiça do Estado de Minas Gerais, no período de 22 de julho de 2002 a 03 de março de 2004, em que atuou no Apoio à 3ª Câmara Criminal e no Setor de Pagamento de Pessoal da 1ª Instância;
- Técnico Judiciário - Área Administrativa do Tribunal Regional Federal da 1ª Região, Seção Judiciária do Estado de Minas Gerais, em Belo Horizonte, no período de 04 de março de 2004 a 10 de julho de 2005, em que atuou na Seção de Execução Orçamentária e Financeira.
Entre 2001 e 2002, também foi aprovado em concursos públicos para os seguintes cargos: Técnico Operacional dos Correios, Oficial Judiciário do Tribunal de Justiça do Estado de Minas Gerais - 1ª Instância, Oficial Judiciário do Tribunal de Alçada do Estado de Minas Gerais e Técnico Judiciário do Tribunal Regional Eleitoral do Estado de Minas Gerais.
Em 2005, logo após concluir a graduação em Ciências Contábeis, foi aprovado em concurso público realizado pelo Tribunal Regional do Trabalho da 3ª Região (TRTMG) em primeiro lugar para o cargo de Técnico Judiciário - Especialidade Contabilidade e em segundo lugar para o cargo de Analista Judiciário - Especialidade Contabilidade. Tomou posse neste último cargo, em que exerceu atividades relacionadas à execução orçamentária e financeira na Subsecretaria de Planejamento e Orçamento e na Subsecretaria de Processamento Orçamentário do TRTMG, em Belo Horizonte, no período de 11 de julho de 2005 a 29 de junho de 2006.
Em 2006, foi aprovado em primeiro lugar no concurso público para o cargo de Analista de Finanças e Controle, atualmente denominado Auditor Federal de Finanças e Controle, da Controladoria-Geral da União (CGU), para a área de Auditoria e Fiscalização, na região Sudeste, tendo alcançado a maior nota do certame, em âmbito nacional, na referida área. No mesmo ano também foi aprovado na primeira etapa do concurso público para o cargo de Analista de Controle Externo, atualmente denominado Auditor Federal de Controle Externo, do Tribunal de Contas da União (TCU), mas não participou da segunda etapa do certame, relativa ao curso de formação, pois optou por trabalhar na Controladoria Regional da União no Estado de Minas Gerais (CGU-R/MG), em Belo Horizonte.
Entre 30 de junho de 2006 a 28 de outubro de 2018, atuou na CGU-R/MG principalmente na realização de auditorias e fiscalizações relativas à aplicação de recursos públicos federais por órgãos e entidades da Administração Pública Federal, Estadual e Municipal, bem como por organizações não governamentais. Foi coordenador de diversas equipes de auditoria e fiscalização.
No período de 01 de fevereiro de 2013 a 12 de dezembro de 2016, ocupou o cargo de Chefe de Divisão, DAS 101.2, e no período de 13 de dezembro de 2016 a 31 de março de 2017, o cargo de Chefe de Serviço, FCPE 101.1, da CGU-R/MG, em que foi responsável pela supervisão de diversos trabalhos de auditoria e fiscalização.
Na CGU-R/MG, atuou como instrutor e palestrante em eventos de capacitação de servidores públicos, cabendo destacar a participação como palestrante no Seminário Questões Controvertidas sobre Licitações e Contratos, em 25 de setembro de 2013, e no Seminário Tópicos em Direito Administrativo com Ênfase em Licitação e Contratos, em 16 de maio de 2014, promovidos pela Escola de Contas e Capacitação Professor Pedro Aleixo do Tribunal de Contas do Estado de Minas Gerais.
Em 2015, foi professor do módulo Procedimento Licitatório e Gestão de Contratações Públicas da disciplina Regime Jurídico das Contratações Públicas no Brasil do curso de Pós-Graduação Lato Sensu em Controle, Detecção e Repressão a Desvio de Recursos Públicos, oferecido pela Universidade Federal de Lavras (Ufla), com o apoio da Escola de Administração Fazendária (Esaf), iniciativa pioneira da CGU em parceria com a Polícia Federal e com o Ministério Público Federal, que teve como alunos Auditores da CGU, Delegados, Peritos e Agentes da Polícia Federal, bem como Procuradores da República.
Após aprovação em primeiro lugar em concurso público realizado em 2018, foi nomeado Conselheiro Substituto do Tribunal de Contas do Estado de Minas Gerais em 16 de outubro de 2018, tendo sido empossado em 29 de outubro de 2018.
Victor de Oliveira Meyer Nascimento é natural de Salvador, Bahia. Graduado em Engenharia Mecânica pela Universidade Federal da Bahia (2001) e em Direito pela Universidade de Brasília (2011).
Foi Técnico de Finanças e Controle (2001-2002) e Analista de Finanças e Controle (2002-2004), cargos exercidos na Controladoria-Geral da União, na unidade da Bahia.
Entre 2004 e 2018 foi Auditor Federal de Controle Externo do Tribunal de Contas da União, onde atuou na então 6ª Secretaria de Controle Externo, que tratava predominantemente das áreas de educação e esportes, na Secretaria de Controle Externo do Estado de Mato Grosso, na Diretoria de Jurisprudência, e nos gabinetes dos Procuradores do Ministério Público de Contas da União Lucas Furtado e Rodrigo Medeiros.
Também foi advogado colaborador da Defensoria Pública do Estado de Mato Grosso (2015) e da Defensoria Pública do Distrito Federal (2011-2012 e 2016-2018), tendo atuado nas áreas cível e criminal.
Em outubro de 2018, tomou posse como Conselheiro-Substituto do Tribunal de Contas do Estado de Minas Gerais, após aprovação em concurso público de provas e títulos.
Daniel de Carvalho Guimarães nasceu em 1978 em Belo Horizonte/MG.
Bacharel em Direito pela Universidade Federal de Minas Gerais, em 2001. Especialista em Direito Tributário pela PUC-MINAS, entre 2002 e 2003. Professor no referido curso de especialização, em 2005, no módulo PIS/COFINS.
Exerceu o cargo de Técnico da Receita Federal, entre julho de 2002 e dezembro de 2003, na Delegacia da Receita Federal em Belo Horizonte.
Em seguida, foi Procurador da Fazenda Nacional entre dezembro de 2003 e novembro de 2007, em Belo Horizonte, onde atuou na cobrança da Dívida Ativa da União.
Posteriormente, após aprovação em 4º lugar no XI Concurso do TRF da 2ª Região (RJ e ES), exerceu o cargo de Juiz Federal Substituto, em Vitória/ES, entre janeiro de 2008 e março de 2012. Trabalhou na 5ª Vara Federal Cível, na 1ª Vara Federal Criminal e na 1ª Vara Federal de Execução Fiscal.
Foi autor dos seguintes artigos: 1) As contribuições de intervenção no domínio econômico e o princípio da proporcionalidade, na Revista Dialética de Direito Tributário n. 116; 2) A insignificância da lesão no delito de estelionato contra entidades públicas, na Revista da Seção Judiciária do Rio de Janeiro, vol. 17, n. 29 (2010).
Nomeado em 09/02/2012, tomou posse no cargo de Procurador do Ministério Público junto ao Tribunal de Contas de MG em 21/03/2012.
Elke Andrade Soares de Moura é mineira de Belo Horizonte. Formou-se em Direito pela Pontifícia Universidade Católica de Minas Gerais onde se destacou e recebeu a “Medalha Professor Mello Cançado”, por ter alcançado o melhor rendimento entre as turmas de formandos do segundo semestre de 1991.
Pós-Graduada em Controle Externo pela Pontifícia Universidade Católica de Minas Gerais, no ano de 1997.
Em dezembro de 2003 tornou-se mestre em Direito, título conferido pela Universidade Federal de Minas Gerais (UFMG) após a defesa da dissertação intitulada “Os Tribunais de Contas e o Controle de Constitucionalidade das Leis - Elementos para a compreensão da relevância do controle difuso de constitucionalidade no Estado Democrático de Direito”.
Em março de 2008 concluiu seu doutorado, também pela UFMG, após a defesa da tese intitulada “O princípio da segurança jurídica em face da responsabilidade do gestor público no controle difuso de constitucionalidade”.
Iniciou as atividades no Tribunal de Contas em 1992 no cargo de provimento efetivo de Auxiliar Instrutivo, nomeada após concurso público. Em 1995 tomou posse no cargo de Redator de Acórdão e Correspondência após a aprovação, em primeiro lugar, em concurso público. Durante quase 20 anos de trabalhos prestados ao Tribunal de Contas do Estado de Minas Gerais, ocupou os cargos de Coordenadora de Área, Diretora e Chefe de Gabinete.
Autora de diversos artigos e professora de cursos de Pós-Graduação em Direito desde 1999. Em 21 de dezembro de 2011, tomou posse como Procuradora do Ministério Público de Contas do Estado de Minas Gerais.
Subprocuradora do Ministério Público junto ao Tribunal de Contas do Estado de Minas Gerais, desde 23 de julho de 2008, aprovada em concurso público em primeiro lugar.
Nasceu em Pouso Alegre/MG.
Mestre em Direito Administrativo pela Universidade Federal de Minas Gerais, em Belo Horizonte/MG.
Membro de bancas examinadoras de monografia de final de curso na UFMG.
Bacharelou-se em Direito pela Universidade Federal de Viçosa, recebendo mençao honrosa do Departamento de Direito da Universidade em razao da aprovaçao com nota máxima e louvor em sua monografia de final de curso.
Pós-graduada em Direito Público.
Iniciou sua vida escolar no Colégio Sao José, dos padres pavonianos, e cursou o ensino médio no Colégio Joao Paulo II, ambos em Pouso Alegre/MG.
Iniciou suas atividades profissionais no Poder Judiciário, prestando serviços nos diversos ramos, dentre os quais Direito público e do consumidor, desde Viçosa/MG e Teixeiras/MG (1998).
Atuou como advogada, aprovada em Exame de Ordem, logo ao se formar.
Foi aprovada em diversos concursos públicos, sendo professora de graduaçao e pós-graduaçao em direito administrativo, esta atividade desenvolvida no curso ministrado pelo ceajufe, em parceria com a Universidade de Itaúna.
Ingressou no Judiciário Federal por concurso público (2001), onde, em assessoramento jurídico, lidou com variadas questoes federais e participou de diversas atividades, tais como a realizaçao de Juizados Federais itinerantes, em comunidades no interior do Estado de Minas Gerais.
Participou de diversos cursos e congressos na área jurídica, de administraçao pública, de direito do consumidor, econômico e financeiro e análise econômica do direito. Recebeu mençao honrosa da Universidade Federal de Ouro Preto por ter apresentado trabalho aprovado com louvor em congresso promovido pela instituiçao, tendo sido bolsista do Conselho Nacional de Desenvolvimento Científico e Tecnológico - CNPq -, desenvolvendo atividade de iniciaçao científica na área de direito econômico e do consumidor, apresentando trabalhos e participando de eventos da Sociedade Brasileira para o Progresso da Ciencia - SBPC -, desenvolvendo, ainda, estudos na área de propriedade intelectual.
Possui diversos artigos publicados, em periódicos especializados na área pública, jurídica, de administraçao pública, administrativa, econômica e financeira.
Fala três línguas estrangeiras, tendo sido professora do idioma inglês desde os quatorze anos de idade.
Glaydson Santo Soprani Massaria graduou-se em Direito pelo Centro Universitário do Espírito Santo - UNESC e especializou-se duas vezes em Direito Público e uma em auditoria, sendo a primeira pelo Centro Universitário do Espírito Santo - UNESC com a monografia de tema: "O equilíbrio federativo diante do instituto da intervenção", e a segunda, pela Faculdade de Direito de Vila Velha com a monografia de tema: "O Mandado de Injunção como instrumento de efetividade da Constituição: natureza jurídica e efeitos do Instituto em face de sua singularidade e do Princípio da Separação dos Poderes" e a terceira pela Universidade de Brasília - UNB.
Formou-se, ainda, no curso preparatório para a carreira da Magistratura pela Escola da Magistratura do Espírito Santo com a monografia de tema: "Novas propostas para os efeitos do controle difuso da constitucionalidade exercido pelo Supremo Tribunal Federal em sede Recurso Extraordinário, fundadas na incompatibilidade resultante da fusão dos modelos norte-americano e europeu em um único Órgão".
Antes de ingressar na carreira pública foi sócio e administrador de empresa atuante no ramo metal-mecânico com ênfase em prestações de serviços de fabricação de componentes e na manutenção industrial durante 9 (nove) anos.
Voltou-se para a carreira pública, deixando a empresa sob o comando de seu irmão e sócio e, mediante concurso público ocupou o cargo de Auditor do Estado do Espírito Santo. Durante esse período exerceu a função de assessor do Auditor Geral do Estado e Auditora Geral Adjunta; realizou o acompanhamento de processos de grande expressão para a gestão pública, tais como: contratação de empresa privada para co-gestão da merenda escolar, construção de hospital para atendimento seletivo de alta complexidade e a transferência de sua gestão para Organização Social; contratação de empresa privada para a co-gestão da administração de algumas unidades prisionais; elaborou instrumentos normativos, tais como: projetos de Lei de criação, transformação e extinção de Órgãos; projeto de Lei regulamentador da Lei Complementar no 123, de 2006; projeto do Decreto regulamentador do Sistema de Registro de Preços no âmbito do Poder Executivo estadual; projeto da Instrução Normativa que regulamentou a Adesão a Atas de Registro de Preços; dentre outros.
Deixou a carreira de Auditor para ingressar na magistratura tendo ocupado o cargo de Juiz de Direito, exercendo as suas funções na Vara Crime e Execuções Penais, Fazenda Pública e Execuções Fiscais, Infância e Juventude, Registros Públicos e Juizado Especial Cível e Criminal.
Em decorrência de aprovação em concurso público e de nomeação pelo Governador do Estado, em 30 de julho de 2008 tomou posse no cargo de Procurador do Ministério Público junto ao Tribunal de Contas do Estado de Minas Gerais.
Foi empossado pelo Governador como Procurador-Geral do MP junto ao TCEMG, no dia 02 de junho de 2010.
Procuradora-geral do Ministério Público junto ao Tribunal de Contas do Estado de Minas Gerais desde 10 de fevereiro de 2011, aprovada em concurso público.
É bacharel em Direito, formada em 1997 pela Universidade Federal de Minas Gerais - UFMG. Cumpriu, ainda, o primeiro período do curso de Comércio Exterior, em 1993, no Centro Universitário de Ciências Gerenciais - UNA. Fez o curso de Pós-Graduação em Poder Legislativo (especialização) na Pontifícia Universidade Católica de Minas Gerais - Instituto de Educação Continuada - PUC/IEC.
Sara Meinberg trabalhou de 1996 a 1998 no Escritório de Advocacia Aristóteles Atheniense Advogados S/C, no exercício da advocacia nas áreas de Direito Civil, Comercial, Tributário, Administrativo e Constitucional. Ingressou no próprio Tribunal de Contas do Estado de Minas Gerais, por concurso público, em fevereiro de 1999 e trabalhou até março de 2000 no cargo de Técnico de Controle Externo.
Aprovada em primeiro lugar em concurso público realizado em 1998/1999, ingressou na Assembléia Legislativa de Minas Gerais em março de 2000 no cargo de Analista Legislativo - Consultor em Direito e lá trabalhou até nove de fevereiro de 2011, quando retornou ao TCEMG. Atividades realizadas na Assembléia Legislativa: consultoria jurídica às Comissões, aos Deputados e aos titulares dos órgãos da Assembléia, especialmente em matérias relacionadas a Direito Constitucional, Administrativo, Tributário, Previdenciário, do Consumidor, Eleitoral, Financeiro e Penal; elaboração de estudos, pesquisas, informações, instruções e minutas de proposições legislativas; assessoramento jurídico às atividades parlamentares de fiscalização e controle externo da administração pública e fornecimento de subsídios aos processos de acompanhamento e de avaliação de políticas públicas; consultoria temática às reuniões de Plenário; assessoramento a Deputados em atividades político-parlamentares; estudos jurídicos de apoio a atividades institucionais e administrativas; assessoramento em projetos e eventos de caráter institucional.
Marcílio Barenco Corrêa de Mello é natural da cidade de Petrópolis/RJ. Formou-se em Bacharelado em Direito pela Universidade Católica de Petrópolis em 2000 e em 2002 ingressou na Academia de Polícia Civil do Estado de Alagoas, por aprovação em concurso público de provas e títulos ao cargo de Delegado de Polícia Civil daquele Estado.
No mesmo ano, concluiu os cursos de Especialização, Treinamento e Formação para o cargo de Delegado de Polícia e de Operações Especiais. Foi também aprovado no concurso de provas e títulos ao cargo de Auditor Fiscal da Receita Estadual do Estado de Rondônia, sendo nomeado 2003, onde declinou do ato da posse.
Entre os anos de 1998 a 2000, exerceu o cargo de Juiz Conciliador do Juizado Especial Criminal da Comarca de Petrópolis-RJ, bem como foi Presidente da Comissão Disciplinar de Justiça Desportiva de Petrópolis-RJ, atuando em vários procedimentos criminais e administrativos, respectivamente.
Formado em Contabilidade no ano de 1989, exerceu entre os anos de 1990 a 2002, as atividades de profissional liberal na área de técnico em contabilidade, corretor de imóveis, bem como a advocacia privada, quando se voltou à carreira pública desde 2002.
Exerceu a titularidade de diversas delegacias distritais no Estado de Alagoas, sendo designado em 2006 para atuar em conjunto com o Núcleo de Combate ao Crime Organizado do Tribunal de Justiça do Estado de Alagoas, quando se destacou em inúmeras atividades investigativas e de inteligência realizadas conjuntamente com o Ministério Público Estadual, Federal, Eleitoral e Polícia Judiciária Federal, em atuação permanente com o Poder Judiciário local.
Atuou na atividade policial judiciária civil e eleitoral nos pleitos eleitorais de 2002, 2004, 2006, 2008 e 2010, exercendo cargos de direção e chefia da instituição.
Foi nomeado ao cargo de Corregedor de Polícia Judiciária, exercendo-o entre os anos de 2006 a 2008 com destaque nas atividades correcionais e nos processos administrativos disciplinares em que presidiu e foi membro efetivo.
Desde 2008 se encontrava no exercício do cargo de Delegado Geral da Polícia Civil do Estado de Alagoas (Chefe de Polícia) por nomeação do Governador do Estado de Alagoas, quando foi exonerado a pedido para ingresso na carreira do Ministério Público de Contas do Estado de Minas Gerais.
Restou condecorado com diversas medalhas, comendas e homenagens pela relevância dos serviços públicos prestados, dentre as quais: Comenda da Academia Alagoana de Letras, Cidadão Honorário do Município de Rio Largo-AL, Medalha de Mérito do Corpo de Bombeiros Militar e da Polícia Militar do Estado de Alagoas e Medalha Mérito Policial da Polícia Civil de Minas Gerais e, Comenda da Câmara dos Vereadores do Município de Maceió-AL, dentre outras.
Na atividade acadêmica, em 2006, especializou-se em Direito Processual pela Fundação Educacional Jayme de Altavila (FEJAL). Desde 2008 exerce a docência nas disciplinas de Direito Constitucional I e II e Direito Processual Penal II da Faculdade Integrada Tiradentes - Maceió - AL, sendo professor convidado em 2011 junto ao Programa de Pós-Graduação de Direito Processual da Faculdade Integrada Tiradentes na disciplina de Direito Processual Constitucional, além de ter lecionado em diversos cursos preparatórios para concurso público de nível médio e superior, ministrando palestras, conferências e aulas inaugurais.
É Mestre em Direito Constitucional pela Universidade Federal de Alagoas, na área de concentração em Fundamentos Constitucionais dos Direitos (Direito Constitucional), com aprovação de tese de conclusão do curso sobre o tema: “A precedência do custeio na implementação de políticas públicas sob a tutela dos direitos fundamentais do cidadão”.
Atualmente é Doutorando pela Universidade do Minho (2015/2018), Campus Gualtar, com sede em Braga (Portugal), na área de concentração de Ciências Jurídicas Públicas - ênfase em Direito Administrativo -, com a tese "Termo de ajustamento de gestão como instrumento de composição no controle das despesas públicas".
No dia 17 de dezembro de 2011, foi nomeado pelo Governador do Estado de Minas Gerais como Procurador do Ministério Público de Contas junto ao TCE/MG, tendo tomado posse em 19 de dezembro de 2011 perante o Procurador-Geral do Ministério Público junto ao TCEMG, em virtude da aprovação em concurso de provas e títulos, tendo exercido o cargo de Subprocurador-Geral do Ministério Público de Contas (2012/2013) e Procurador-Geral entre 2023 a 2026.
Cristina Andrade Melo formou-se em Direito pela Universidade Federal de Minas Gerais (UFMG) em 2004. No ano seguinte (2005) foi empossada Procuradora do Estado de Minas Gerais, após aprovação em concurso público.
Nesta função, atuou na área de execução fiscal da Advocacia Regional do Estado de Varginha. Em Belo Horizonte, atuou na Procuradoria das Obrigações, em processos envolvendo execução de multas aplicadas pelo Tribunal de Contas, responsabilidade civil do Estado e direito à saúde. Ainda na Procuradoria das Obrigações, a Procuradora atuou como Coordenadora de Direito Sanitário.
A Procuradora também atuou como Assessora Jurídica da Secretaria do Estado de Casa Civil e Relações Institucionais em processos e procedimentos especiais para instrução de decisões da Secretária de Estado da Casa Civil e de Relações Institucionais e do Governador do Estado.
É mestre em Direito Administrativo pela Faculdade de Direito da UFMG, sob a orientação do Prof. Dr. Florivaldo Dutra de Araújo.
Em 22 de dezembro de 2011 foi empossada como Procuradora do Ministério Público junto ao Tribunal de Contas de Minas Gerais. Desde então, vem atuando na defesa da ordem jurídica no que diz respeito ao controle externo da administração pública, notadamente no controle das políticas públicas de educação e em seu adequado financiamento.
Foi sub-procuradora do Ministério Público de Contas de Minas Gerais no segundo mandato da procuradora-geral Elke Andrade Soares de Moura (2020-2022).
Faz parte da diretoria da Associação Nacional do Ministério Público de Contas (AMPCON) desde o ano de 2019, inicialmente, como diretora-adjunta, na gestão do presidente Stephenson Oliveira Victer (2019-2020) e, posteriormente, como diretora-tesoureira, na gestão do presidente José Américo Jr. (2021-2022) e também na gestão do presidente João Augusto dos Anjos Bandeira de Mello (2023-2024).
Desde o ano de 2021 até os dias atuais, é editora-chefe da Controle em Foco: Revista do MPC-MG, periódico que tem como objetivo a produção e divulgação do conhecimento relacionado ao controle da administração pública, nele se inserindo as seguintes áreas do conhecimento: Direito Público, Filosofia do Direito, Teoria Geral do Direito, Ciência Política, Sociologia Jurídica, Administração Pública, Contabilidade Pública e Ciências Econômicas.